
 [罗戈导读]公司2024半年报显示营收52.89亿,同比增长16.2%;经调整净利润4.3亿,大涨82.4%。货运量增20.5%,票均重降,成本优化显著,单位毛利升31.7%。

核心观点
公司发布2024年半年报。24H1,公司实现营收52.89亿元,同比+16.2%;实现经调整净利润4.30亿元,同比+82.4%,实现归母净利润3.91亿元,同比+145.1%。其中24Q2,公司实现营收29.11亿元,同比+17.1%,实现经调整净利润2.21亿元,同比+38.6%,实现归母净利润2.03亿元,同比+75.9%。
货量增长票重下降,优化成本兑现业绩。24H1,公司货运总量增加至642万吨,同比+20.5%,同时票均重从2023年上半年的94公斤降至2024年上半年的89公斤,迷你小票与小票零担货运量保持增长,货重结构持续优化。货量的增长带动着成本端的优化,24H1,公司单位成本同比-8.4%至687元/吨,其中单位干线运输成本同比-6.4%至306元/吨,单位分拨中心成本同比-23.4%至144元/吨,单位成本的节降超越单位收入的下降,带动单位毛利同比+31.7%至137元/吨、单位经调整利润同比+52.3%至67元/吨,兑现半年度业绩。
先向管理要利润,再向产业要空间。24年是公司推进品牌价值的关键一年,公司将坚持利润与品质并重的有效规模增长战略,提高产品力。公司自22年开启战略转型,近两年通过管理端的优化,实现了成本和品质的改善,带来了较大的利润提升。长期来看,加盟快运赛道的产业升级值得期待,加盟快运向专线赛道的渗透扩张趋势与产业升级带来的订单碎片化趋势有望给公司带来长期的增长空间,值得持续关注。
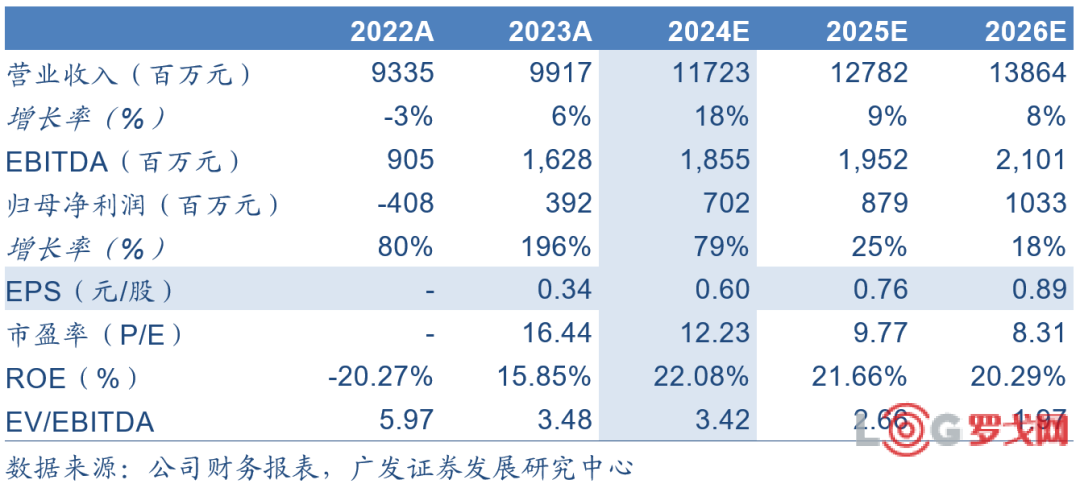
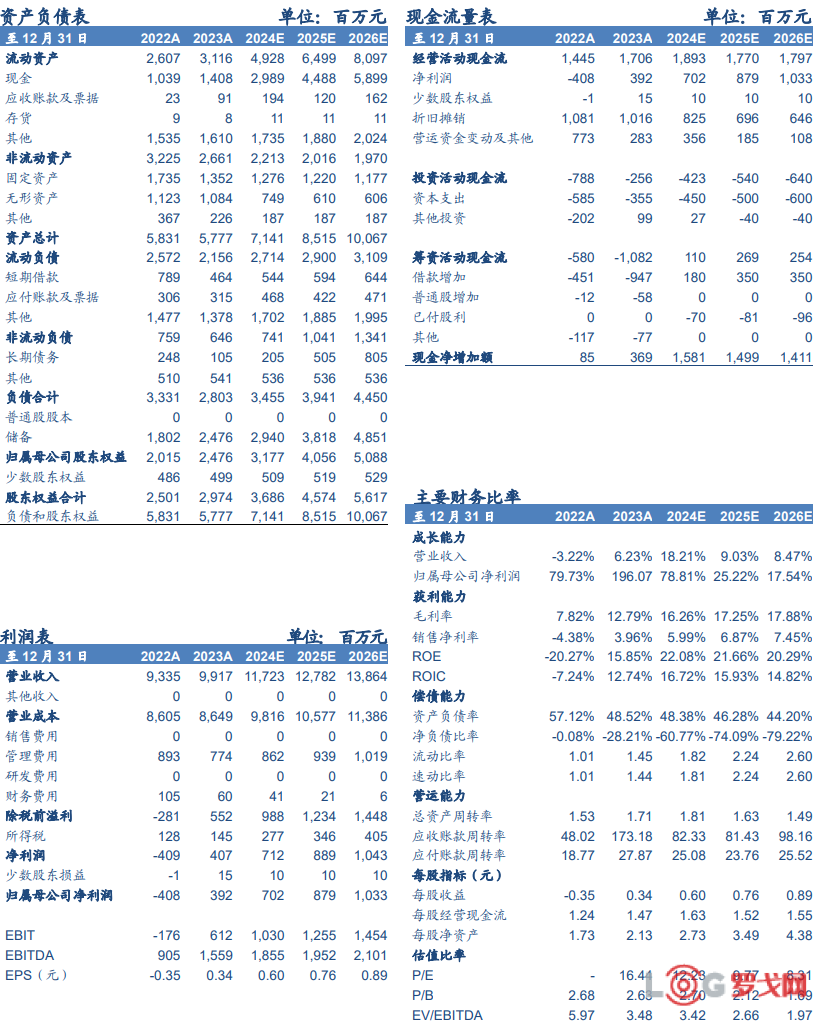
盈利预测与投资建议。预计公司24-26年EPS分别为0.60、0.76、0.89元/股,参考可比公司估值,给予公司24年14倍PE估值,对应港股合理价值为9.18港元/股,维持“买入”评级。
风险提示。需求增长不及预期、价格竞争再度恶化、加盟网络不稳定等。
盈利预测表

供应链能力跃迁之“深度沟通”
3372 阅读
供应链能力跃迁之“告别奴相”
2239 阅读
供应链创新之“县级政府”
843 阅读供应链能力跃迁之“PUA五步法”
628 阅读菜鸟集团副总裁牛智敬:以“全球三日达”构建中国品牌出海物流新基建
491 阅读两大物流巨头携手成立合资企业,在下怎样一盘大棋?
520 阅读亚马逊推出多项物流产品重要更新 全面助力卖家备战下半年销售旺季
525 阅读10亿公里里程碑!嬴彻科技定义“货运物理AI”
444 阅读供应链能力跃迁之“迎难而上”
439 阅读“智运生态:物流的未来”发布会在沪举行,推动数字员工与新能源智车协同
425 阅读


粤公网安备 44030402005698号